Pertumbuhan transaksi QRIS kembali menunjukkan perkembangan positif dalam ekosistem pembayaran digital Indonesia. Bank Indonesia mencatat transaksi QRIS meningkat 75,80 persen secara tahunan pada triwulan III 2026, mencerminkan semakin luasnya penggunaan metode pembayaran berbasis kode QR. Perkembangan ini menjadi perhatian penting bagi sektor Bisnis, terutama pelaku usaha yang mengandalkan transaksi cepat, praktis, dan mudah diakses pelanggan. Peningkatan jumlah pengguna dan merchant turut memperkuat posisi QRIS dalam aktivitas ekonomi sehari-hari. Meski demikian, pertumbuhan transaksi yang tinggi juga perlu dipahami bersama perubahan perilaku konsumen, kesiapan infrastruktur, serta tantangan keamanan pembayaran digital yang terus berkembang.
Kinerja Pembayaran QRIS Tumbuh Tinggi Sepanjang Triwulan Ketiga 2026
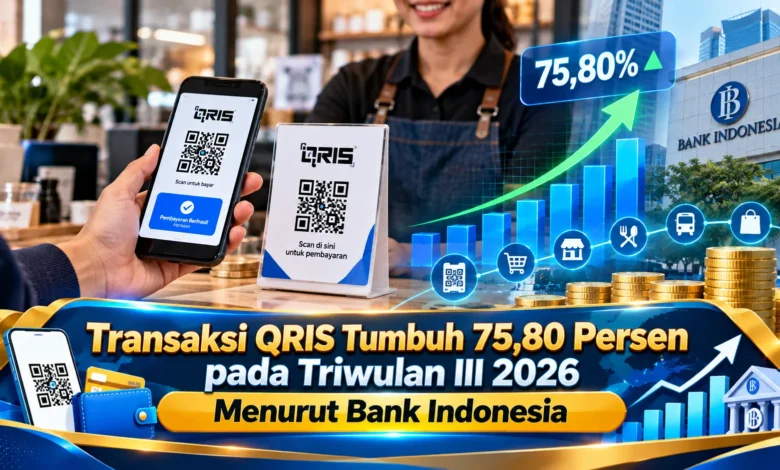
Otoritas moneter Indonesia melaporkan bahwa transaksi melalui Quick Response Code Indonesian Standard atau QRIS mengalami pertumbuhan sebesar 75,80 persen secara tahunan pada triwulan III 2026. Informasi tersebut disampaikan dalam keterangan hasil Rapat Dewan Gubernur pada 21 Oktober 2026. Pencapaian transaksi tersebut menunjukkan semakin luasnya pemanfaatan pembayaran berbasis kode QR dibandingkan periode yang sama tahun sebelumnya. Dalam konteks Bisnis, QRIS memberikan alternatif pembayaran nontunai bagi masyarakat maupun penyedia barang dan jasa. Perkembangan positif tersebut juga sejalan dengan semakin banyaknya pihak yang menerima QRIS, sehingga pemanfaatan sistem pembayaran berbasis QR menjadi semakin berkembang di berbagai kegiatan ekonomi.
Kenaikan transaksi berbasis kode QR berlangsung bersamaan dengan peningkatan aktivitas pembayaran digital nasional. Sepanjang kuartal ketiga 2026, volume transaksi pembayaran digital secara keseluruhan mencapai 18,09 miliar transaksi atau meningkat 39,24 persen secara tahunan. Jumlah transaksi tersebut mencakup berbagai kanal pembayaran digital, sehingga tidak boleh disamakan dengan volume QRIS saja. Dalam laporan tersebut, transaksi melalui internet payments meningkat 14,26 persen dan mobile payments mencatat pertumbuhan 45,55 persen secara tahunan. Kumpulan indikator tersebut menggambarkan bagaimana transaksi elektronik menjadi bagian penting dari aktivitas masyarakat. Bagi pelaku usaha, kondisi tersebut memberikan alasan untuk memperhatikan kebutuhan transaksi konsumen yang sesuai perilaku pelanggan.
Membedakan Kenaikan Transaksi QRIS dan Total Pembayaran Digital
Angka kenaikan QRIS sebesar 75,80 persen dihitung berdasarkan perubahan secara year on year. Artinya, indikator transaksi QRIS pada triwulan III 2026 diukur terhadap triwulan III 2025, bukan berdasarkan perubahan harian. Pemahaman ini perlu diketahui karena angka 75,80 persen bukan persentase seluruh transaksi ekonomi yang memakai QRIS. Indikator ini memberikan informasi tentang perkembangan penggunaan dalam rentang pelaporan resmi. Melalui pemahaman yang tepat, pelaku Bisnis dapat mengikuti perubahan aktivitas ekonomi tanpa menarik kesimpulan berlebihan.
Peningkatan aktivitas pembayaran QRIS juga tidak selalu identik dengan peningkatan nilai transaksi dalam besaran identik. Frekuensi pembayaran dan total nominal pembayaran merupakan indikator yang perlu dipisahkan. Misalnya, bertambahnya pembayaran dengan nominal terbatas dapat meningkatkan frekuensi pembayaran tanpa menjamin peningkatan total uang dalam proporsi identik. Karena alasan tersebut, data pertumbuhan QRIS sebaiknya dibaca bersama indikator pendukung. Untuk pelaku perdagangan, informasi seperti nilai rata-rata pembelian berguna dalam menganalisis aktivitas usaha secara lebih tepat.
Peningkatan Pengguna dan Pedagang Mendukung Pertumbuhan QRIS
Perkembangan aktivitas pembayaran berbasis QR berkaitan dengan peningkatan partisipasi masyarakat dan pelaku usaha. Menurut data Bank Indonesia, jumlah pengguna QRIS pada triwulan III 2026 berada pada angka 70,6 juta, sedangkan jumlah merchant yang menerima pembayaran QRIS tercatat sebanyak 49,4 juta. Jumlah pengguna dan merchant tersebut menggambarkan perkembangan jaringan pembayaran dalam aktivitas pembayaran digital nasional. Bertambahnya merchant yang menyediakan kode pembayaran membantu pembeli menggunakan layanan digital pada sejumlah aktivitas perdagangan. Di sisi lain, meluasnya pemanfaatan dari sisi pembeli dapat mendorong pelaku usaha untuk mengadopsinya. Hubungan tersebut menciptakan lingkungan transaksi yang semakin terhubung.
Bagi pelaku usaha mikro, kecil, dan menengah, ketersediaan pembayaran berbasis QR membantu menyediakan alternatif pembayaran tanpa mengharuskan pelanggan membawa uang tunai. Pedagang makanan, toko kebutuhan harian, dan penyedia jasa dapat mempertimbangkan QRIS untuk melayani pembeli dengan beragam preferensi. Namun, penggunaan fasilitas pembayaran digital tidak menjamin pertumbuhan pendapatan tanpa faktor pendukung. Nilai produk yang ditawarkan, harga, lokasi, serta pelayanan terus berperan dalam daya saing usaha. Dengan mempertimbangkan kondisi tersebut, QRIS sebaiknya dijadikan bagian dari perbaikan pelayanan, bukan satu-satunya strategi pertumbuhan.
Dampak Pertumbuhan QRIS terhadap Perkembangan Bisnis dan UMKM
Meningkatnya penggunaan QRIS membuka berbagai kesempatan bagi pemilik usaha dari berbagai skala untuk meningkatkan kemudahan transaksi. Pada kegiatan perdagangan sehari-hari, penyediaan metode pembayaran nontunai dapat mengurangi kebutuhan menyediakan uang kembalian. Untuk pedagang yang melayani pembelian harian, fasilitas pembayaran ini mendukung proses pembayaran yang lebih praktis. Meskipun memiliki keuntungan operasional, pengalaman penggunaan tetap ditentukan oleh koneksi internet, kesiapan aplikasi, dan kondisi layanan penyedia pembayaran. Karena itu, pelaku usaha sebaiknya menyediakan prosedur pembayaran yang jelas agar kegiatan penjualan tidak mudah terganggu.
Di samping penyederhanaan transaksi, penggunaan QRIS berpotensi mempermudah pemantauan pembayaran apabila pedagang memanfaatkan riwayat transaksi. Riwayat penerimaan dana dapat membantu pemeriksaan penjualan, terutama ketika aktivitas penjualan meningkat. Sebagai contoh, pemilik kedai dapat memeriksa proporsi pembayaran digital terhadap transaksi kas untuk menyesuaikan pengelolaan kas harian. Walaupun data transaksi tersedia, riwayat QRIS bukan satu-satunya dasar laporan keuangan. Biaya operasional, pembayaran yang belum terselesaikan, dan pengembalian dana perlu dicatat secara terpisah. Melalui pencatatan yang konsisten, manfaat pembayaran digital dapat lebih terasa dalam operasional.
Langkah Menggunakan QRIS Secara Aman dalam Operasional Bisnis
Meluasnya pembayaran digital sebaiknya didukung oleh kesadaran terhadap potensi risiko pembayaran. Untuk pedagang yang menerima QRIS, verifikasi status transaksi merupakan bagian dari pengendalian operasional. Petugas tidak sebaiknya hanya mengandalkan gambar bukti pembayaran dari pelanggan, karena status pembayaran harus diperiksa melalui saluran resmi. Sebaliknya, gunakan aplikasi merchant resmi. Jika terdapat perbedaan informasi transaksi, hindari menganggap transaksi berhasil tanpa kepastian. Langkah verifikasi ini melindungi proses penerimaan pembayaran serta menjaga hubungan baik dengan pelanggan.
Bagi masyarakat pengguna QRIS, pemahaman keamanan tetap penting ketika memindai kode pembayaran. Pada tahap akhir proses pembayaran, pengguna harus memperhatikan informasi tujuan pembayaran dan nominal transaksi yang ditampilkan. Langkah sederhana tersebut mengurangi risiko pembayaran ke penerima yang tidak sesuai. Selain itu, informasi autentikasi pribadi perlu dilindungi dari permintaan mencurigakan. Bagi penyedia jasa dan pedagang, pemberian panduan operasional berguna untuk memperkuat kedisiplinan. Dengan mengutamakan keamanan, pembayaran digital menjadi lebih nyaman.
Rangkuman Kinerja QRIS dan Dampaknya terhadap Aktivitas Usaha
Pertumbuhan transaksi QRIS sebesar 75,80 persen secara tahunan pada triwulan III 2026 menunjukkan kemajuan penggunaan transaksi nontunai berbasis kode QR. Informasi perkembangan sistem pembayaran juga menunjukkan jumlah pengguna mencapai 70,6 juta dan merchant sebanyak 49,4 juta, yang mendukung perluasan ekosistem QRIS. Untuk pelaku usaha, perkembangan tersebut memberikan kesempatan memperluas pilihan pembayaran pelanggan. Walaupun peluangnya cukup besar, penggunaan teknologi tidak otomatis menghasilkan keuntungan. Keberhasilan usaha tetap memerlukan kualitas produk, pengelolaan keuangan, pelayanan pelanggan, dan pengambilan keputusan berdasarkan kondisi usaha. Berdasarkan pemahaman yang tepat, QRIS dapat diintegrasikan dalam strategi pembayaran secara lebih berkelanjutan.
Seiring perubahan kebutuhan transaksi, penggunaan pembayaran berbasis kode QR berpotensi terus berkembang apabila keamanan transaksi terus dijaga. Pengelola kegiatan perdagangan sebaiknya mengikuti perkembangan kebijakan agar operasional pembayaran tetap tertib. Di samping kepatuhan operasional, pemantauan kelancaran transaksi sebaiknya menjadi bagian dari kegiatan usaha. Pengelolaan yang disiplin membantu usaha beradaptasi dengan perubahan. Apa pendapat Anda, apakah penggunaan QRIS sudah mempermudah transaksi dalam aktivitas Bisnis sehari-hari? Silakan bagikan pengalaman agar sesama pengguna pembayaran digital dapat memahami pengalaman penggunaan dari berbagai sudut pandang.