Menghitung Biaya Tersembunyi Pesanan Grosir agar Margin Keuntungan Usaha Tetap Terjaga

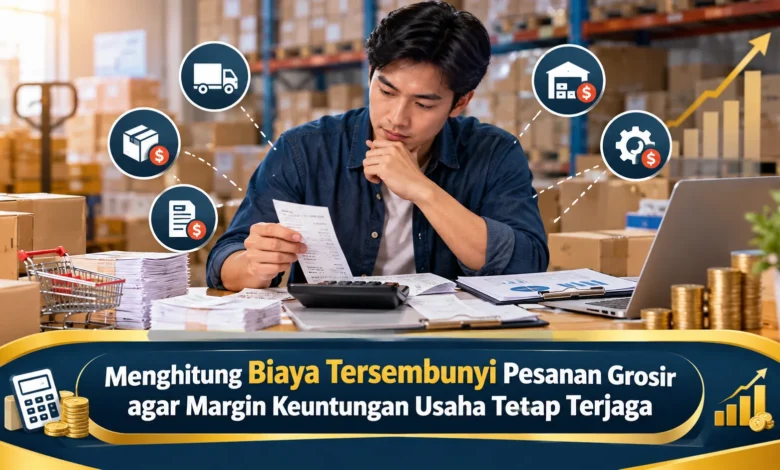
Harga grosir yang tampak murah belum tentu menghasilkan keuntungan besar. Banyak pemilik usaha menghitung modal hanya dari harga barang yang tercantum pada faktur, padahal ongkos pengiriman, pengemasan, barang rusak, hingga biaya administrasi dapat menggerus laba secara perlahan. Dalam bisnis perdagangan, selisih beberapa ribu rupiah per produk bisa menjadi jumlah yang signifikan ketika pesanan mencapai ratusan unit. Karena itu, memahami seluruh pengeluaran sejak tahap pemesanan penting untuk menentukan harga jual yang sehat. Artikel ini membahas cara menemukan biaya tersembunyi, menghitung modal nyata per unit, serta menjaga margin keuntungan tanpa mengorbankan daya saing usaha.
Mengidentifikasi Biaya yang Sering Terlewat Saat Membeli Grosir
Nominal pembelian dalam daftar harga pemasok umumnya belum mencerminkan sebagian dari modal pembelian. Setelah pesanan diproses, pemilik usaha sering menemukan ongkos angkut tambahan, upah penanganan barang, dan kemasan pelindung. Apabila pemasok berada di luar wilayah operasional, total pengeluaran bisa bertambah. Untuk menghindari salah hitung, mintalah rincian penawaran tertulis sebelum menyetujui pembelian. Dokumentasi yang rapi membantu membandingkan pemasok secara adil. Misalnya, tarif produk yang terlihat paling rendah tidak otomatis menjadi pilihan terbaik apabila biaya pengirimannya tinggi. Pemasok yang transparan membantu memperkirakan kebutuhan modal. Dengan membandingkan total tagihan akhir, pilihan pemasok lebih sesuai kebutuhan.
Pengeluaran tersembunyi bukan hanya persoalan transportasi. Biaya transfer bank, perlindungan selama pengangkutan, dan konversi mata uang dalam pembelian lintas negara ikut membentuk total modal persediaan. Di sisi lain, produk cacat mengurangi jumlah stok yang menghasilkan pendapatan. Catat juga pengeluaran untuk menangani klaim berdasarkan ketentuan garansi. Dengan pemetaan sejak awal, risiko margin tergerus menjadi lebih terlihat. Produk dengan risiko pecah atau kedaluwarsa sebaiknya mempunyai cadangan perhitungan risiko. Bila klaim ditolak, nilai kerugian masuk dalam beban usaha. Karena kondisi tiap kategori barang berbeda, pelajari laporan retur terdahulu sebelum menyusun anggaran.
Langkah Menghitung Total Biaya Pesanan dan Harga Pokok per Unit
Tahap awal dimulai dengan mencatat dan menambahkan total harga produk di faktur dengan biaya tambahan yang diperlukan sampai produk tersedia untuk dijual. Catat ongkos pengiriman, biaya kemasan dari pemasok, dan biaya penanganan yang relevan. Setelah total diperoleh, hitung rata-rata biaya berdasarkan stok siap dipasarkan. Cara ini memberi dasar penetapan harga yang lebih tepat. Pastikan pembagi bukan semata kuantitas dalam faktur ketika terdapat unit cacat yang tidak dapat dipulihkan. Jika terdapat pengembalian dana dari supplier, sesuaikan pengeluaran setelah kompensasi benar-benar diterima. Hindari memasukkan semua pengeluaran toko ke satu komponen persediaan agar hasilnya tidak menyesatkan. Melalui pemisahan yang tepat, keuntungan produk terlihat lebih transparan.
Pencatatan biaya sebaiknya dilakukan per pesanan, bukan hanya berdasarkan rata-rata bulanan. Dalam satu lembar kerja, masukkan bagian khusus mengenai tanggal pembelian, sumber pembelian, total produk masuk, unit layak jual, serta komponen biaya beserta dokumennya. Ketika pesanan menggabungkan sejumlah SKU, alokasikan biaya bersama secara konsisten, seperti proporsi berat kiriman atau nilai masing-masing produk. Pola pencatatan yang tetap membuat perbandingan antarperiode lebih andal. Pada toko yang menjual banyak jenis barang, pembebanan biaya kirim berdasarkan berat sering lebih masuk akal. Pengeluaran yang mengikuti nilai transaksi lebih mudah ditelusuri dengan rasio nilai produk. Tuliskan dasar pembagiannya supaya laporan berikutnya tetap dapat dibandingkan.
Simulasi Menghitung Biaya Tersembunyi untuk Satu Pesanan
Bayangkan sebuah toko memesan 500 unit produk seharga Rp40.000 per unit, sehingga nilai pembelian barang mencapai Rp20.000.000. Di luar harga barang, toko perlu membayar transportasi Rp1.200.000, material pengaman Rp300.000, biaya transaksi Rp50.000, dan bongkar muat Rp150.000. Dengan demikian, keseluruhan modal pengadaan menjadi Rp21.700.000. Ketika seluruh produk dicek, 10 unit ternyata rusak dan tidak memperoleh penggantian. Barang yang bisa menghasilkan penjualan menjadi 490 unit. Membagi total modal dengan unit layak jual menunjukkan harga pokok mendekati Rp44.286 per unit. Seandainya semua barang lolos pemeriksaan, hasil pembagian modal menghasilkan Rp43.400 per unit. Perbandingan ini menunjukkan pengaruh kehilangan unit terhadap harga pokok. Supaya angka tidak menimbulkan salah tafsir, simpan nilai asli sebelum pembulatan harga jual.
Hasil tersebut menegaskan pentingnya menghitung biaya di luar nilai produk. Ketika penjual mengabaikan tambahan biaya, keuntungan terlihat lebih besar daripada kenyataannya. Kenaikan biaya rata-rata kurang lebih Rp4.286 per barang harus masuk dalam pertimbangan margin. Angka dalam ilustrasi ini tidak mewakili tarif semua pemasok. Saat diterapkan di lapangan, hasil harus disesuaikan dengan faktur dan kondisi stok. Jika pemasok bersedia menukar produk bermasalah, perhitungan perlu diperbarui setelah barang pengganti diterima. Catatan selisih modal ini dapat dipakai ketika membandingkan tingkat kerusakan. Dari evaluasi ini, pemilik toko tidak hanya terpaku pada potongan harga.
Strategi Menjaga Persentase Keuntungan Setelah Biaya Grosir
Begitu modal nyata setiap produk dihitung, penjual sebaiknya memahami perbedaan margin dengan markup. Persentase margin memakai penjualan sebagai pembagi, sedangkan markup menggunakan biaya sebagai dasar. Contohnya, jika harga pokok Rp44.286 dengan sasaran margin kotor 25 persen sebelum beban penjualan lainnya, harga jual dapat dihitung dengan membagi biaya oleh 0,75. Harga yang diperoleh mendekati Rp59.048. Pendekatan ini membantu menetapkan sasaran yang terukur. Ketika penjual memilih nominal harga yang mudah dipasarkan, pastikan target keuntungan masih terpenuhi. Biaya sewa, gaji, dan utilitas juga perlu dipertimbangkan dalam menilai laba usaha. Laba berdasarkan harga pokok barang belum sama dengan uang yang benar-benar menjadi keuntungan akhir.
Akan tetapi, biaya tidak selalu berhenti ketika stok tiba, seperti komisi platform, tarif pembayaran pelanggan, dan insentif pemasaran dari penjual. Sebagai gambaran, apabila biaya platform setara 6 persen dari harga jual dan target margin setelah biaya tersebut 25 persen, perhitungan menggunakan biaya satuan dibagi 0,69. Berdasarkan biaya unit Rp44.286, hasilnya sekitar Rp64.183, dengan asumsi tak ada biaya tambahan lain. Evaluasi pula kecocokan harga dengan segmen pelanggan. Penjual yang menawarkan gratis ongkir harus memasukkannya dalam simulasi keuntungan. Jika strategi diskon diterapkan, uji kembali margin pada harga transaksi sebenarnya. Jika harga diuji pada berbagai kondisi, penjual lebih mudah menetapkan kebijakan promosi.
Menerapkan Pemeriksaan dan Negosiasi agar Biaya Tetap Terkendali
Pengendalian biaya dimulai sebelum pesanan disetujui. Bandingkan setidaknya beberapa penawaran pemasok dengan dasar biaya sampai barang diterima, alih-alih hanya melihat diskon pembelian. Pastikan kejelasan mengenai batas kuantitas pembelian, pihak penanggung ongkos angkut maupun pengembalian, batas pengajuan komplain, dan komponen pengeluaran di luar faktur. Sesudah persyaratan dipahami, arsipkan rincian transaksi tertulis agar selisih tagihan mudah ditelusuri. Skema pelunasan dalam beberapa termin juga patut dibahas sejak awal. Walaupun potongan harga terlihat menguntungkan, pembelian terlalu besar dapat menahan modal kerja. Pertimbangkan kecepatan penjualan produk sebelum mengejar batas diskon kuantitas.
Setelah pengiriman sampai, periksa jumlah beserta kualitas produk sebelum stok dicatat sebagai siap jual. Pisahkan unit rusak, ambil bukti kondisi barang, lalu ajukan klaim sesuai kesepakatan. Setiap akhir periode, bandingkan biaya perkiraan dengan realisasi. Apabila tingkat barang cacat bertambah, pertimbangkan penyesuaian kuantitas pesanan, atau pertimbangkan pemasok alternatif yang lebih andal. Kebiasaan mengevaluasi transaksi mengurangi risiko kebocoran margin. Gunakan ringkasan sederhana tiap bulan yang memperlihatkan biaya per unit dan tingkat kerusakan. Ketika muncul penawaran pembelian yang lebih rendah, uji dengan metode biaya akhir yang sama. Evaluasi yang mengandalkan catatan nyata mengurangi kesalahan karena asumsi.
Kesimpulan tentang Biaya Tersembunyi Pesanan Grosir
Memahami seluruh pengeluaran grosir adalah bagian mendasar untuk menjaga margin keuntungan. Harga produk pada faktur sebaiknya tidak dijadikan patokan tunggal. Dengan mencatat logistik, penanganan, pembayaran, dan unit cacat, pemilik bisnis dapat menentukan harga dengan lebih tepat. Perkuat langkah ini dengan audit transaksi dan penyesuaian strategi penjualan. Apabila Anda mempunyai pengalaman menghadapi pengeluaran tambahan dari supplier, bagikan cara Anda mengatasinya untuk membantu pelaku usaha lainnya. Coba terapkan perhitungan pada pembelian terdekat dengan menghitung jumlah produk layak jual beserta ongkosnya. Begitu modal aktual diketahui, jadikan hasilnya dasar memperbaiki keputusan pembelian. Disiplin mengevaluasi setiap pesanan membantu menjaga ketahanan keuntungan usaha.