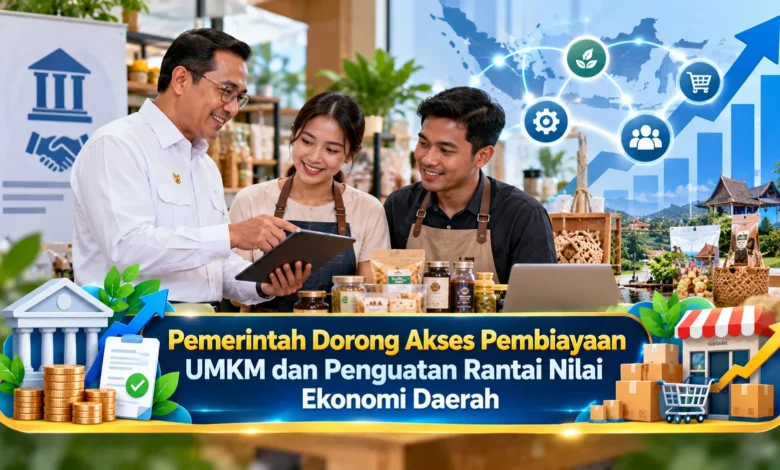
Penguatan usaha mikro, kecil, dan menengah (UMKM) menjadi salah satu perhatian penting dalam mendorong pertumbuhan ekonomi yang lebih merata di Indonesia. Pemerintah terus mengupayakan perluasan akses pembiayaan sekaligus penguatan rantai nilai ekonomi daerah agar pelaku usaha dapat meningkatkan produktivitas dan memperluas pasar. Dalam dunia Bisnis, ketersediaan modal bukan satu-satunya faktor yang menentukan keberhasilan usaha. Dukungan pendampingan, kemampuan mengelola keuangan, serta keterhubungan dengan pemasok dan pembeli juga memiliki peran penting. Melalui pendekatan yang lebih terintegrasi, pengembangan UMKM diharapkan mampu menciptakan nilai tambah, memperkuat daya saing produk lokal, dan membuka peluang ekonomi bagi masyarakat.
Upaya Memperluas Permodalan bagi Pelaku Bisnis dan Usaha Kecil
Kemudahan memperoleh modal usaha merupakan kebutuhan utama dalam meningkatkan kapasitas usaha kecil. Sebagian pemilik Bisnis lokal memerlukan tambahan dana produktif untuk menambah persediaan barang maupun memperbarui peralatan usaha. Dengan memperluas dukungan sektor keuangan, pemerintah berusaha memperluas kesempatan pengusaha kecil mendapatkan pembiayaan. Langkah tersebut diharapkan mampu mengurangi hambatan pertumbuhan usaha. Walaupun pembiayaan menjadi bagian penting, keputusan mengambil pinjaman perlu mempertimbangkan kemampuan pembayaran.
Salah satu instrumen pembiayaan yang dikenal pelaku UMKM, terdapat Kredit Usaha Rakyat atau KUR yang menjadi salah satu pilihan pembiayaan bagi usaha yang memenuhi ketentuan. Fasilitas pembiayaan ini tidak diberikan secara otomatis kepada setiap pemohon. Pengusaha yang membutuhkan modal perlu mempelajari mekanisme pinjaman sebelum mengajukan permohonan. Selain itu, informasi pendapatan dan pengeluaran yang jelas dapat memberikan gambaran kondisi usaha. Oleh sebab itu, pembiayaan lebih mudah disesuaikan dengan kemampuan usaha.
Pentingnya Literasi Keuangan dan Pendampingan bagi Penerima Pembiayaan
Penyediaan fasilitas pembiayaan akan lebih bermanfaat apabila disertai pemahaman finansial. Sebagian pengusaha kecil masih menghadapi tantangan dalam memisahkan keuangan pribadi dan usaha. Jika pembiayaan tidak diimbangi pencatatan yang baik, tambahan modal berpotensi menambah beban pembayaran. Sebagai langkah penguatan kapasitas, pelatihan mengenai pengelolaan arus kas, perhitungan biaya, serta manajemen utang layak diprioritaskan dalam pendampingan. Pendekatan seperti ini dapat meningkatkan kesiapan UMKM menghadapi risiko operasional.
Tidak hanya berfokus pada pencatatan transaksi, pemilik usaha kecil perlu memperkirakan kebutuhan modal berdasarkan rencana produksi. Sebagai contoh, usaha pengolahan makanan yang mendapatkan fasilitas modal kerja dapat mengalokasikan sebagian dana untuk pembelian bahan baku. Meski begitu, pengelola usaha wajib menilai kecukupan arus kas. Perkiraan volume penjualan, biaya operasional, dan margin keuntungan harus disesuaikan dengan kondisi usaha. Melalui pengelolaan modal yang disiplin, pembiayaan dapat digunakan sesuai kebutuhan pengembangan usaha.
Penguatan Rantai Nilai Ekonomi Daerah untuk Meningkatkan Daya Saing UMKM
Sebagai pelengkap kebijakan keuangan, peningkatan keterhubungan kegiatan ekonomi antarpelaku usaha dapat membantu menciptakan peluang Bisnis yang lebih luas. Rantai nilai menghubungkan tahapan pengadaan, produksi, pengolahan, distribusi, dan pemasaran. Pada kegiatan ekonomi berbasis hasil tani, misalnya, petani, pengumpul, pengolah, distributor, dan pedagang memiliki hubungan yang saling mendukung. Apabila koordinasi berlangsung dengan baik, biaya distribusi berpotensi lebih terkendali.
Penguatan rantai nilai juga membantu pelaku Bisnis memperoleh manfaat dari kegiatan pengolahan. Untuk menggambarkan peluang tersebut, komoditas pertanian yang sebelumnya dijual dalam bentuk bahan mentah dapat diolah melalui proses produksi yang memenuhi standar. Akan tetapi, peningkatan nilai jual tidak otomatis menghasilkan keuntungan lebih besar. Oleh sebab itu, pemilik usaha lokal perlu menghitung margin setelah seluruh biaya relevan diperhitungkan. Pendekatan tersebut dapat memperkuat dasar keputusan pengembangan Bisnis.
Peran Lembaga Keuangan serta Pelaku Industri dalam Mendukung Bisnis Lokal
Pengembangan UMKM yang berkelanjutan memerlukan kerja sama berbagai pihak. Instansi pemerintah, perbankan, pelaku industri, serta komunitas usaha dapat mengembangkan bentuk dukungan sesuai kewenangan masing-masing. Instansi yang menangani pengembangan usaha wilayah dapat memfasilitasi penguatan kapasitas pelaku usaha. Di sisi lain, lembaga pembiayaan membantu memperluas layanan keuangan formal. Dengan pembagian peran yang jelas, program pengembangan dapat membantu mengurangi hambatan operasional.
Kemitraan dengan perusahaan yang lebih besar juga berpotensi memperkuat kestabilan permintaan. Dalam model kerja sama tersebut, pengusaha kecil berpeluang menjadi bagian dari jaringan pasokan. Untuk membangun hubungan usaha yang berkelanjutan, standar kualitas, harga, volume, dan jadwal pengiriman harus dijelaskan sebelum kerja sama dimulai. Tidak kalah penting, ketergantungan pada satu pembeli sebaiknya diimbangi dengan pengembangan pasar alternatif. Melalui kerja sama yang saling menguntungkan, usaha kecil dapat memperoleh pengalaman memenuhi standar pasar.
Tantangan dan Strategi UMKM Memanfaatkan Pembiayaan serta Peluang Pasar
Walaupun berbagai peluang penguatan usaha tersedia, pengelola usaha kecil masih perlu memperbaiki kemampuan mengelola perubahan pasar. Kesulitan menyusun laporan keuangan, menjaga kualitas, serta memenuhi pesanan dapat memengaruhi kesiapan usaha untuk berkembang. Sebagai bagian dari penguatan usaha, pengusaha perlu memisahkan keuangan pribadi dari aktivitas Bisnis. Sebagai langkah operasional berikutnya, pengawasan mutu produk harus disesuaikan dengan kemampuan usaha. Perbaikan yang dilakukan secara bertahap dapat membantu UMKM menjadi lebih siap.
Penerapan solusi digital yang sesuai skala usaha juga berpeluang meningkatkan efisiensi operasional. Perangkat pengelolaan transaksi elektronik dapat membantu memantau pemasukan dan pengeluaran. Di bidang pemasaran, kanal pemasaran berbasis internet dan layanan pemesanan elektronik dapat menjadi alternatif menjangkau calon pembeli. Walaupun digitalisasi memiliki banyak manfaat, penggunaan aplikasi sebaiknya mengikuti kebutuhan nyata. Melalui perpaduan modal produktif, pengelolaan yang disiplin, serta akses pasar, UMKM berpeluang memperkuat daya saingnya.
Rangkuman Strategi Mendorong UMKM yang Lebih Produktif dan Berdaya Saing
Kebijakan yang mendorong permodalan serta pengembangan usaha lokal merupakan pendekatan untuk memperkuat kegiatan ekonomi produktif. Namun demikian, keberhasilan usaha tetap memerlukan pengelolaan yang bertanggung jawab. Pengelolaan modal, peningkatan keterampilan, serta kerja sama pemasaran perlu berjalan secara saling melengkapi. Berkat kerja sama berbagai pihak dalam ekosistem ekonomi, UMKM dapat membangun kegiatan usaha yang lebih berdaya saing. Bagaimana pengalaman Anda dalam mengakses pembiayaan usaha atau membangun kemitraan Bisnis? Bagikan pandangan atau pengalaman Anda agar pelaku usaha lain mendapatkan wawasan tambahan.