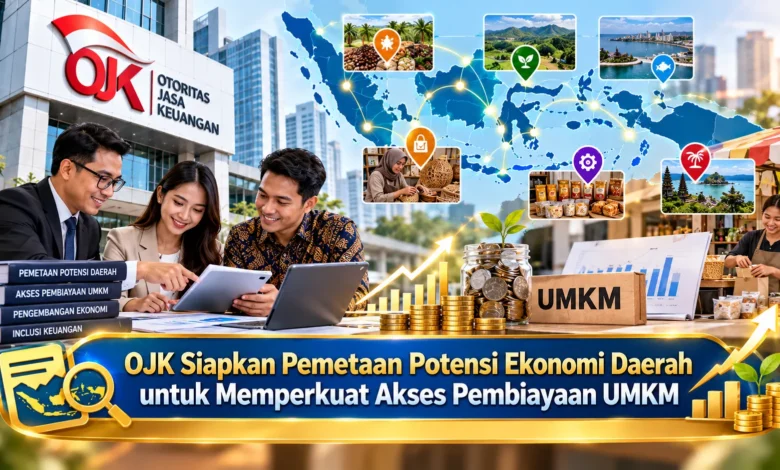
Otoritas Jasa Keuangan (OJK) tengah menyiapkan pemetaan potensi ekonomi daerah sebagai langkah memperkuat akses pembiayaan usaha mikro, kecil, dan menengah (UMKM) di Indonesia. Rencana yang disampaikan pada 19 Oktober 2026 ini bertujuan mendorong penyaluran kredit agar lebih tepat sasaran, berkualitas, dan sesuai dengan karakteristik perekonomian setiap wilayah. Dalam perkembangan Bisnis nasional, akses modal masih menjadi tantangan bagi sebagian pengusaha kecil yang belum terjangkau layanan keuangan formal. Melalui identifikasi sektor unggulan daerah dan peningkatan kolaborasi dengan perbankan, OJK berupaya membangun ekosistem pembiayaan yang mampu mendukung pertumbuhan usaha secara berkelanjutan.
Pendekatan OJK dalam Memperkuat Akses Modal Berdasarkan Potensi Wilayah
Lembaga pengawas sektor jasa keuangan merancang pendekatan identifikasi sektor unggulan di berbagai wilayah untuk meningkatkan ketepatan penyaluran kredit. Kebijakan yang sedang disiapkan ini dijelaskan oleh Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, dalam pertemuan Seminar Nasional dan Munas XII Perbarindo di Jakarta pada 19 Oktober 2026. Lewat proses identifikasi kegiatan ekonomi lokal, OJK mendorong pengenalan aktivitas ekonomi yang layak diperkuat. Strategi ini menempatkan kualitas pembiayaan sebagai perhatian utama, bukan sekadar memperbesar nominal pembiayaan. Dengan demikian, perbankan berpeluang memperoleh gambaran usaha daerah yang lebih jelas.
Proses identifikasi ekonomi daerah berpotensi mempertemukan kebutuhan pembiayaan dan kegiatan ekonomi produktif. Masing-masing wilayah memiliki struktur ekonomi yang berbeda. Kawasan yang memiliki komoditas pertanian unggulan mungkin memerlukan modal kerja mengikuti musim panen. Sementara itu, daerah dengan sektor perdagangan dan industri pengolahan dapat membutuhkan fasilitas pembiayaan berbeda. Perbedaan tersebut menjadi alasan pentingnya kajian berbasis wilayah. Namun demikian, keputusan pembiayaan harus mempertimbangkan kemampuan pembayaran debitur.
Cara Mengidentifikasi Potensi Bisnis Lokal untuk Penyaluran Kredit
Dalam pelaksanaannya, kantor OJK di daerah akan berperan dalam koordinasi dengan lembaga bank. Sinergi antarlembaga ini diarahkan untuk mengenali sektor potensial, termasuk pengusaha mikro yang memiliki keterbatasan akses modal. Supaya identifikasi kebutuhan semakin akurat, keterangan bidang Bisnis lokal, potensi pengembangan usaha, dan jaringan distribusi produk dapat digunakan sebagai dasar evaluasi. Informasi yang terkumpul diharapkan membantu lembaga keuangan mengenali kebutuhan pendanaan. Walaupun informasi daerah dapat memperkuat analisis, penggunaan data perlu disertai pemeriksaan yang memadai.
Di samping mempelajari peluang kegiatan ekonomi, strategi kredit yang berkelanjutan perlu memahami kebutuhan masing-masing pelaku UMKM. Misalnya, pemilik usaha produksi pangan yang memiliki peluang memperluas penjualan mungkin membutuhkan fasilitas untuk meningkatkan kapasitas. Sebaliknya, usaha perdagangan dengan transaksi rutin dapat lebih memerlukan modal kerja. Melalui identifikasi tujuan penggunaan dana, lembaga keuangan dapat mempertimbangkan tenor pembiayaan yang sesuai. Walaupun demikian, struktur pinjaman tetap memerlukan evaluasi arus kas. Pendekatan yang berhati-hati ini mendukung keberlanjutan pendanaan UMKM.
Peran Perbankan dalam Memperluas Pembiayaan Bisnis UMKM
Industri perbankan memberikan kontribusi besar dalam mendukung kebutuhan kredit pelaku Bisnis kecil. Berdasarkan informasi yang disampaikan OJK, total pembiayaan UMKM dari sektor jasa keuangan pada Agustus 2026 berjumlah Rp1.956 triliun. Jumlah fasilitas pembiayaan tersebut menunjukkan kenaikan 3,36 persen secara tahunan, dengan pangsa pembiayaan dari bank tercatat 82,78 persen. Angka tersebut memperlihatkan dominasi perbankan dalam pendanaan UMKM. Walaupun jumlah pembiayaan telah mencapai angka signifikan, tantangan pemerataan akses masih perlu diperhatikan. Karena alasan itu, pemetaan ekonomi daerah menjadi pendekatan yang relevan.
Bank yang berfokus pada pelayanan masyarakat dan usaha lokal menjadi bagian penting dari ekosistem pembiayaan dalam mengembangkan layanan keuangan bagi UMKM. Kedekatan dengan nasabah daerah dapat membantu mengenali karakter kebutuhan kredit. Sebagai bagian dari penguatan pembiayaan berbasis wilayah, penyedia kredit diharapkan berperan dalam memperluas jangkauan pembiayaan. Misalnya, pelaku produksi makanan lokal yang memiliki permintaan pasar terukur dapat menjadi calon penerima pembiayaan yang dievaluasi. Walaupun demikian, pengawasan risiko kredit harus dipertahankan. Apabila kerja sama didukung pengawasan memadai, penyaluran kredit berpotensi menjadi lebih berkelanjutan.
Dukungan Regulasi dan Data untuk Memperkuat Akses Pembiayaan UMKM
Perluasan akses kredit usaha juga membutuhkan regulasi yang relevan. Regulasi yang menjadi bagian dari upaya tersebut adalah Peraturan OJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada Usaha Mikro, Kecil, dan Menengah. Peraturan ini menjadi bagian dari upaya memperluas layanan pembiayaan. Pengembangan fasilitas pembiayaan yang sesuai kebutuhan diharapkan membantu UMKM memperoleh layanan keuangan. Namun demikian, setiap fasilitas kredit masih memerlukan penilaian kelayakan. Melalui penerapan kebijakan secara terukur, kualitas penyaluran kredit berpotensi dipertahankan. Kebijakan pembiayaan perlu diikuti peningkatan literasi keuangan.
Tidak hanya melalui kebijakan regulasi, OJK turut memperkuat sistem informasi pembiayaan untuk memperjelas gambaran kondisi pembiayaan usaha. Pada Oktober 2026, OJK meluncurkan Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I 2026 sebagai salah satu langkah peningkatan ketersediaan data. Ketersediaan data yang lebih komprehensif dapat membantu memahami kondisi penyaluran dana. Selain penguatan informasi, OJK juga mendukung integrasi layanan keuangan dengan kegiatan Bisnis lokal. Pemanfaatan data transaksi usaha dapat melengkapi informasi calon debitur. Meski demikian, keamanan informasi harus diperhatikan.
Peluang dan Tantangan UMKM dalam Mengakses Kredit Berbasis Potensi Daerah
Untuk pemilik usaha kecil, pendekatan pembiayaan berbasis potensi wilayah berpotensi mendukung pengembangan kegiatan produktif. Walaupun kesempatan tersebut menarik, akses kredit belum tentu menyelesaikan seluruh persoalan Bisnis. Pencatatan transaksi secara konsisten berperan penting dalam menentukan kemampuan membayar. Pemilik UMKM perlu mengatur transaksi usaha secara tersendiri. Untuk meningkatkan kesiapan, persyaratan administrasi Bisnis perlu diperhatikan sebelum pengajuan kredit. Apabila informasi keuangan tersedia dengan jelas, kebutuhan modal dapat dihitung secara realistis.
Persiapan memperoleh pembiayaan juga memerlukan tujuan penggunaan dana yang jelas. Sebagai contoh, usaha makanan yang menerima pesanan tambahan dapat menghitung kebutuhan bahan baku dan peralatan. Estimasi arus kas usaha sebaiknya dianalisis terhadap jadwal pembayaran kredit. Ketika beban pembiayaan tidak sesuai kapasitas usaha, pengembangan usaha justru berpotensi menghadapi hambatan. Oleh karena itu, pemilik Bisnis harus memahami bunga atau margin, biaya, dan tenor pinjaman. Pendekatan yang terukur menjadi langkah penting menjaga keberlanjutan kegiatan ekonomi.
Kesimpulan: Penguatan Pembiayaan Produktif melalui Potensi Ekonomi Wilayah
Rencana OJK memetakan potensi ekonomi daerah menjadi bagian dari pengembangan akses modal yang lebih terarah. Berdasarkan analisis kegiatan ekonomi unggulan, penyedia kredit dapat mempertimbangkan peluang produktif dengan lebih cermat. Kolaborasi regulator bersama industri keuangan dapat mendukung pengembangan layanan kepada UMKM. Sebagai dukungan tambahan, penguatan regulasi dan sistem informasi mendukung penyaluran kredit yang lebih berkelanjutan. Walaupun berbagai langkah telah disiapkan, dampak kebijakan masih perlu dievaluasi.
Untuk pengusaha UMKM, penguatan akses pembiayaan perlu diimbangi kesiapan internal. Pembukuan yang tertib, dokumen legalitas yang sesuai, dan perhitungan kebutuhan modal yang jelas dapat meningkatkan kesiapan dalam menghadapi proses pembiayaan. Dalam jangka panjang, kerja sama sektor Bisnis dan penyedia pembiayaan diharapkan mampu memperkuat kegiatan ekonomi produktif. Jika melihat kondisi UMKM di sekitar Anda, seberapa penting pembiayaan yang disesuaikan dengan karakter usaha lokal? Ceritakan pengalaman atau pandangan Anda agar pelaku Bisnis lainnya memperoleh wawasan tambahan.