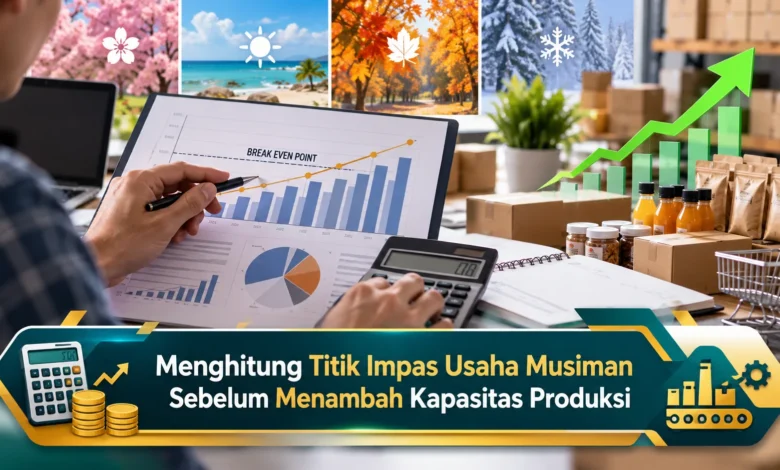
Usaha musiman sering menghadirkan peluang keuntungan besar ketika permintaan pasar meningkat dalam waktu singkat. Namun, keputusan menambah kapasitas produksi tidak boleh hanya didasarkan pada tingginya jumlah pesanan atau optimisme terhadap penjualan. Pelaku Bisnis perlu memahami titik impas agar investasi tambahan benar-benar memberikan hasil yang menguntungkan. Perhitungan ini membantu pemilik usaha mengetahui batas minimum penjualan, memperkirakan kebutuhan modal, dan mengantisipasi risiko kerugian ketika musim penjualan berakhir. Dengan analisis yang tepat, pengembangan kapasitas dapat dilakukan secara lebih terukur tanpa mengganggu stabilitas keuangan maupun keberlangsungan operasional usaha.
Pentingnya Analisis Break Even Point bagi Bisnis Musiman
Titik impas merupakan situasi ketika total pendapatan usaha sama dengan seluruh pengeluaran usaha. Pada posisi keuangan tersebut, pemilik bisnis belum memperoleh laba, tetapi juga tidak mengalami kerugian. Pemahaman mengenai titik impas menjadi bagian penting dalam perencanaan bagi bisnis dengan periode penjualan terbatas. Hal ini terjadi karena, kesempatan memperoleh pendapatan sering terkonsentrasi dalam beberapa minggu. Jika perhitungan awal kurang tepat, peningkatan produksi justru dapat memperbesar risiko kerugian.
Dalam praktiknya, komoditas yang mengikuti tren musiman memiliki pola permintaan yang lebih terbatas dibandingkan kebutuhan sepanjang tahun. Contohnya, produsen kue Lebaran biasanya menghadapi lonjakan pembelian menjelang momen tertentu. Namun, setelah periode tersebut berakhir, jumlah transaksi mungkin berkurang secara relatif cepat. Oleh karena itu, evaluasi batas penjualan minimum sebaiknya diselesaikan sebelum ekspansi kapasitas. Sasaran utamanya adalah memastikan pengeluaran untuk pengembangan usaha memiliki dasar keuangan yang masuk akal.
Menentukan Struktur Biaya Produksi Sebelum Menghitung Titik Impas
Tahapan awal dalam mengevaluasi batas minimum penjualan adalah memisahkan komponen pengeluaran menjadi dua kelompok biaya operasional utama. Pengeluaran tetap merupakan biaya yang cenderung tetap meskipun kuantitas barang yang dihasilkan berbeda, selama masih berada dalam skala kegiatan yang sama. Pengeluaran yang dapat dikategorikan sebagai biaya tetap meliputi pengeluaran untuk fasilitas kerja, upah karyawan bulanan, dan pengeluaran administrasi berkala. Pencatatan yang rapi membantu pengelola bisnis mengurangi kekeliruan estimasi.
Berbeda dengan biaya tetap, pengeluaran yang berubah mengikuti produksi akan berubah sesuai volume output. Untuk kegiatan produksi makanan saat musim ramai, komponennya dapat berupa persediaan bahan utama, pembungkus barang, dan biaya pekerja borongan. Sebagai tambahan, komisi penjualan yang mengikuti transaksi juga perlu dicatat sebagai bagian biaya variabel. Pengelola usaha sebaiknya memeriksa catatan pengeluaran sebelumnya agar proyeksi titik impas tidak menyimpang dari kondisi nyata. Struktur biaya yang jelas menjadi landasan yang kuat untuk menyusun target penjualan.
Cara Menentukan Break Even Point Berdasarkan Harga dan Biaya Produksi
Setelah seluruh biaya diketahui, proses yang perlu dilakukan adalah menghitung titik impas dalam satuan produk. Rumus dasarnya adalah BEP unit = biaya tetap dibagi (harga jual per unit dikurangi biaya variabel per unit). Selisih antara harga jual dan biaya variabel disebut kontribusi penjualan setiap produk. Angka tersebut menunjukkan seberapa besar hasil penjualan per barang yang dapat membantu memenuhi kewajiban biaya tetap. Ketika kontribusi setiap unit meningkat, semakin sedikit produk yang perlu dijual, dengan asumsi komponen lain tidak berubah.
Sebagai ilustrasi, sebuah bisnis makanan menjelang perayaan memiliki total pengeluaran tetap untuk satu musim sebesar Rp18.000.000. Nilai penjualan per produk adalah Rp40.000, sedangkan biaya produksi yang berubah per unit mencapai Rp22.000. Melalui pengurangan kedua angka, margin kontribusi untuk masing-masing unit adalah Rp18.000. Perhitungan titik impasnya menjadi Rp18.000.000 dibagi Rp18.000, yaitu 1.000 kemasan. Dengan kata lain, usaha harus menjual sebanyak 1.000 unit untuk memenuhi total biaya operasional dalam simulasi. Jika jumlah penjualan meningkat menjadi 1.200 paket, keuntungan berdasarkan struktur biaya tersebut adalah Rp3.600.000.
Menganalisis Biaya dan Keuntungan dari Penambahan Kapasitas
Ketika kapasitas produksi akan ditingkatkan, analisis BEP sebelumnya belum tentu cukup untuk menjadi dasar keputusan. Penambahan kapasitas dapat membutuhkan pengeluaran operasional baru. Misalnya, penggunaan fasilitas produksi baru memerlukan biaya Rp9.000.000 selama satu musim. Jika margin kontribusi tetap sebesar Rp18.000, titik impas tambahan adalah Rp9.000.000 dibagi Rp18.000, yakni 500 kemasan. Perhitungan tersebut menunjukkan bahwa peningkatan produksi membutuhkan tambahan penjualan minimal 500 unit agar biaya operasional tambahan tertutup.
Walaupun perhitungan terlihat sederhana, pemilik usaha harus membedakan kapasitas tambahan dan penjualan tambahan. Dalam simulasi tersebut, apabila usaha sebelumnya mampu menjual 1.200 unit dan permintaan setelah ekspansi diperkirakan hanya 1.600 kemasan, maka tambahan penjualan yang tersedia hanya 400 kemasan. Margin yang diperoleh dari penjualan ekstra adalah Rp7.200.000, sehingga biaya tambahan belum tertutup sebesar Rp1.800.000. Karena itu, estimasi pesanan harus diperiksa sebelum menjalankan pengembangan kapasitas.
Cara Menentukan Kapasitas Produksi yang Aman dan Menguntungkan
Selain mengandalkan rumus BEP, pemilik usaha perlu menguji kemungkinan perubahan jumlah pesanan. Simulasi dengan permintaan rendah dapat menunjukkan dampak apabila pembelian melemah. Menggunakan contoh sebelumnya, penjualan ekstra sebanyak 300 kemasan menghasilkan selisih kontribusi yang belum menutup biaya Rp3.600.000, sedangkan 500 kemasan menghasilkan posisi tanpa laba tambahan. Apabila tambahan penjualan mencapai 700 kemasan, ekspansi memberikan keuntungan inkremental Rp3.600.000. Pengujian sejumlah kemungkinan membantu menilai kelayakan keputusan.
Aspek berikutnya yang perlu diperhatikan adalah kemampuan keuangan operasional, keandalan proses produksi, dan kemungkinan barang menumpuk setelah musim berakhir. Dalam usaha musiman, produk yang tersedia setelah puncak permintaan dapat menjadi lebih sulit dijual sesuai rencana. Sebagai langkah pencegahan, pemilik usaha dapat menggunakan mekanisme pre-order, menambah output sesuai perkembangan permintaan, atau memanfaatkan layanan maklon sementara. Pendekatan tersebut perlu dibandingkan berdasarkan biaya dan kualitas agar ekspansi tidak menambah risiko berlebihan. Pembelian mesin permanen juga harus dianalisis melalui kebutuhan kas dan waktu pengembalian modal.
Penutup: Pentingnya Titik Impas dalam Pengembangan Bisnis Musiman
Menentukan batas penjualan minimum merupakan langkah penting sebelum meningkatkan jumlah barang yang dihasilkan pada usaha musiman. Dengan memahami struktur pengeluaran, pengelola perusahaan dapat mengukur kebutuhan penjualan secara lebih realistis. Simulasi BEP inkremental juga membantu mencegah keputusan pengembangan yang kurang menguntungkan. Ketika menentukan rencana produksi, pastikan arus kas telah diperiksa dan sumber daya tersedia sesuai kebutuhan. Dengan pendekatan tersebut, pengembangan usaha musiman dapat dijalankan secara lebih terkendali. Bagikan pengalaman Anda mengenai perencanaan ekspansi usaha musiman agar pengalaman praktis dapat menjadi pembelajaran bersama.