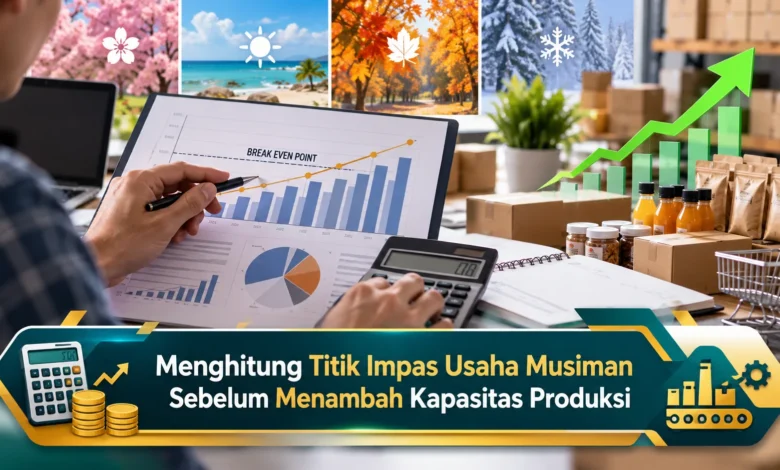
Usaha musiman sering menghadirkan peluang keuntungan besar ketika permintaan pasar meningkat dalam waktu singkat. Namun, keputusan menambah kapasitas produksi tidak boleh hanya didasarkan pada tingginya jumlah pesanan atau optimisme terhadap penjualan. Pelaku Bisnis perlu memahami titik impas agar investasi tambahan benar-benar memberikan hasil yang menguntungkan. Perhitungan ini membantu pemilik usaha mengetahui batas minimum penjualan, memperkirakan kebutuhan modal, dan mengantisipasi risiko kerugian ketika musim penjualan berakhir. Dengan analisis yang tepat, pengembangan kapasitas dapat dilakukan secara lebih terukur tanpa mengganggu stabilitas keuangan maupun keberlangsungan operasional usaha.
Memahami Titik Impas dalam Pengelolaan Usaha Musiman
Break even point atau BEP merupakan posisi keuangan ketika jumlah pemasukan bisnis sama dengan seluruh pengeluaran usaha. Pada kondisi tersebut, perusahaan belum memperoleh laba, tetapi juga tidak mengalami kerugian. Kemampuan membaca titik impas menjadi sangat penting bagi bisnis dengan periode penjualan terbatas. Alasannya, peluang menghasilkan penjualan sering terkonsentrasi dalam beberapa minggu. Jika estimasi keuangan meleset, perluasan aktivitas operasional justru dapat menambah tekanan keuangan.
Pada kegiatan operasional sehari-hari, komoditas yang mengikuti tren musiman memiliki siklus pemasaran yang lebih terbatas dibandingkan kebutuhan sepanjang tahun. Misalnya, pelaku bisnis perlengkapan perayaan biasanya menghadapi peningkatan pesanan menjelang momen tertentu. Namun, setelah periode tersebut berakhir, jumlah transaksi mungkin berkurang secara relatif cepat. Oleh karena itu, perhitungan BEP sebaiknya dilakukan sebelum meningkatkan produksi. Sasaran utamanya adalah memastikan pengeluaran untuk pengembangan usaha memiliki potensi keuntungan yang dapat diukur.
Menentukan Struktur Biaya Produksi Sebelum Menghitung Titik Impas
Tahapan awal dalam menyusun analisis BEP adalah memisahkan komponen pengeluaran menjadi biaya tetap dan biaya variabel. Biaya tetap merupakan pengeluaran yang tidak langsung berubah meskipun jumlah produk yang dibuat mengalami perubahan, selama masih berada dalam batas operasional tertentu. Contoh biaya tersebut meliputi biaya penyewaan lokasi produksi, gaji pegawai tetap, dan pengeluaran administrasi berkala. Pengelompokan yang benar membantu pemilik usaha mengurangi kekeliruan estimasi.
Sementara itu, biaya variabel akan berubah sesuai volume output. Pada bisnis kuliner periodik, contohnya mencakup bahan baku, perlengkapan pengemasan, dan biaya pekerja borongan. Sebagai tambahan, potongan pembayaran yang dikenakan per produk juga perlu dicatat sebagai bagian biaya variabel. Pemilik bisnis sebaiknya menggunakan data biaya aktual agar estimasi keuangan tidak menyimpang dari kondisi nyata. Pencatatan pengeluaran yang akurat menjadi fondasi utama untuk menyusun target penjualan.
Rumus Menghitung Titik Impas Usaha Musiman dengan Contoh Praktis
Setelah seluruh biaya diketahui, tahapan selanjutnya adalah mencari batas minimum penjualan secara kuantitatif. Formula yang digunakan adalah BEP unit = biaya tetap dibagi (harga jual per unit dikurangi biaya variabel per unit). Selisih antara harga jual dan biaya variabel disebut kontribusi penjualan setiap produk. Angka tersebut menunjukkan berapa banyak pendapatan dari setiap produk yang dapat dialokasikan bagi pengeluaran tetap. Semakin besar margin kontribusi, kebutuhan volume penjualan untuk impas menjadi lebih rendah, dengan asumsi komponen lain tidak berubah.
Untuk memberikan gambaran yang lebih jelas, sebuah usaha kue musiman memiliki biaya tetap selama periode penjualan sebesar Rp18.000.000. Harga jual setiap kemasan adalah Rp40.000, sedangkan biaya variabel per kemasan mencapai Rp22.000. Berdasarkan data tersebut, margin kontribusi setiap kemasan adalah Rp18.000. Perhitungan titik impasnya menjadi Rp18.000.000 dibagi Rp18.000, yaitu 1.000 kemasan. Hasil tersebut menunjukkan bahwa, usaha harus berhasil menjual setidaknya 1.000 kemasan untuk menutup seluruh biaya yang diperhitungkan. Jika jumlah penjualan meningkat menjadi 1.200 paket, hasil usaha setelah pengurangan biaya tetap dan variabel adalah Rp3.600.000.
Menghitung Kebutuhan Penjualan Baru Setelah Ekspansi Usaha
Apabila bisnis ingin menambah kemampuan produksi, analisis BEP sebelumnya belum tentu mencerminkan seluruh kebutuhan keuangan baru. Perluasan produksi dapat meningkatkan kewajiban biaya selama musim penjualan. Misalnya, penambahan perlengkapan operasional memerlukan biaya Rp9.000.000 selama satu musim. Jika margin kontribusi tetap sebesar Rp18.000, jumlah produk ekstra yang harus terjual adalah Rp9.000.000 dibagi Rp18.000, yakni 500 kemasan. Hasil simulasi tersebut menunjukkan bahwa perluasan kapasitas harus menghasilkan setidaknya 500 penjualan tambahan agar biaya operasional tambahan tertutup.
Namun demikian, pelaku bisnis harus memahami perbedaan output produksi dan produk yang benar-benar terjual. Dalam simulasi tersebut, apabila kapasitas awal telah digunakan untuk menjual 1.200 kemasan dan permintaan setelah ekspansi diperkirakan hanya 1.600 kemasan, maka tambahan penjualan yang tersedia hanya 400 kemasan. Hasil kontribusi 400 produk tambahan adalah Rp7.200.000, sehingga penambahan kapasitas menghasilkan kerugian inkremental Rp1.800.000. Oleh sebab itu, estimasi pesanan harus diperiksa sebelum memutuskan perluasan produksi.
Strategi Mengurangi Risiko Sebelum Menambah Kapasitas Produksi
Selain mengandalkan rumus BEP, pengusaha perlu menyusun beberapa skenario permintaan. Simulasi dengan permintaan rendah dapat menunjukkan dampak apabila pembelian melemah. Berdasarkan simulasi biaya tambahan tersebut, penjualan ekstra sebanyak 300 kemasan menghasilkan hasil ekspansi negatif Rp3.600.000, sedangkan 500 kemasan menutup seluruh biaya tambahan. Apabila tambahan penjualan mencapai 700 kemasan, ekspansi memberikan laba tambahan Rp3.600.000. Analisis beberapa tingkat penjualan membantu menentukan batas risiko.
Aspek berikutnya yang perlu diperhatikan adalah kesiapan arus kas, kesiapan jadwal pengerjaan, dan risiko stok tersisa. Pada bisnis dengan masa penjualan pendek, produk yang tersedia setelah puncak permintaan dapat menghadapi permintaan yang menurun. Sebagai langkah pencegahan, pengelola bisnis dapat menggunakan mekanisme pre-order, menambah output sesuai perkembangan permintaan, atau menggunakan jasa produksi mitra. Pilihan ini perlu dievaluasi menurut ongkos serta keandalan agar peningkatan produksi tetap efisien. Pengeluaran investasi awal juga harus dianalisis melalui kebutuhan kas dan waktu pengembalian modal.
Rangkuman Strategi Menghitung BEP Sebelum Memperbesar Produksi
Melakukan analisis break even point merupakan bagian utama perencanaan keuangan sebelum meningkatkan jumlah barang yang dihasilkan pada kegiatan usaha yang bergantung pada musim. Dengan memahami struktur pengeluaran, pengelola perusahaan dapat memperkirakan jumlah produk terjual secara lebih realistis. Analisis biaya dari perluasan kapasitas juga membantu mencegah keputusan pengembangan yang kurang menguntungkan. Ketika menentukan rencana produksi, pastikan berbagai skenario penjualan sudah diuji dan kapasitas operasional benar-benar siap. Dengan pendekatan tersebut, peningkatan skala produksi dapat dilakukan dengan risiko yang terukur. Ceritakan strategi yang pernah Anda gunakan mengenai perencanaan ekspansi usaha musiman agar diskusi semakin bermanfaat.